 chubai
过去两年,人工智能行业最常被讨论的关键词是“算力”“模型”“参数”和“估值”。但很少有人注意到,另一个更传统、也更危险的词,正在悄悄回到舞台中央:债务。
彭博社近日的一则报道指出,随着美国国债收益率攀升至2007年以来的最高水平,依赖债务融资的公司将不可避免地面临借贷成本上升。而人工智能基础设施建设,恰恰是这一轮债务扩张中最激进的参与者之一。换句话说,当市场还在为AI的“未来”欢呼时,AI公司们已经把自己的命运,部分押在了债券市场的情绪上。
这不是一个技术问题,而是一个金融结构问题。而结构性问题,往往比技术瓶颈更致命。
**一、AI的“重资产化”:从轻公司到债台高筑**
很多人对AI公司的印象还停留在“几个天才程序员加一堆服务器”的阶段。但现实早已改变。训练一个前沿大模型,需要数万张GPU、庞大的数据中心、稳定的电力供应和冷却系统。这些都不是靠风险投资就能一次性解决的。
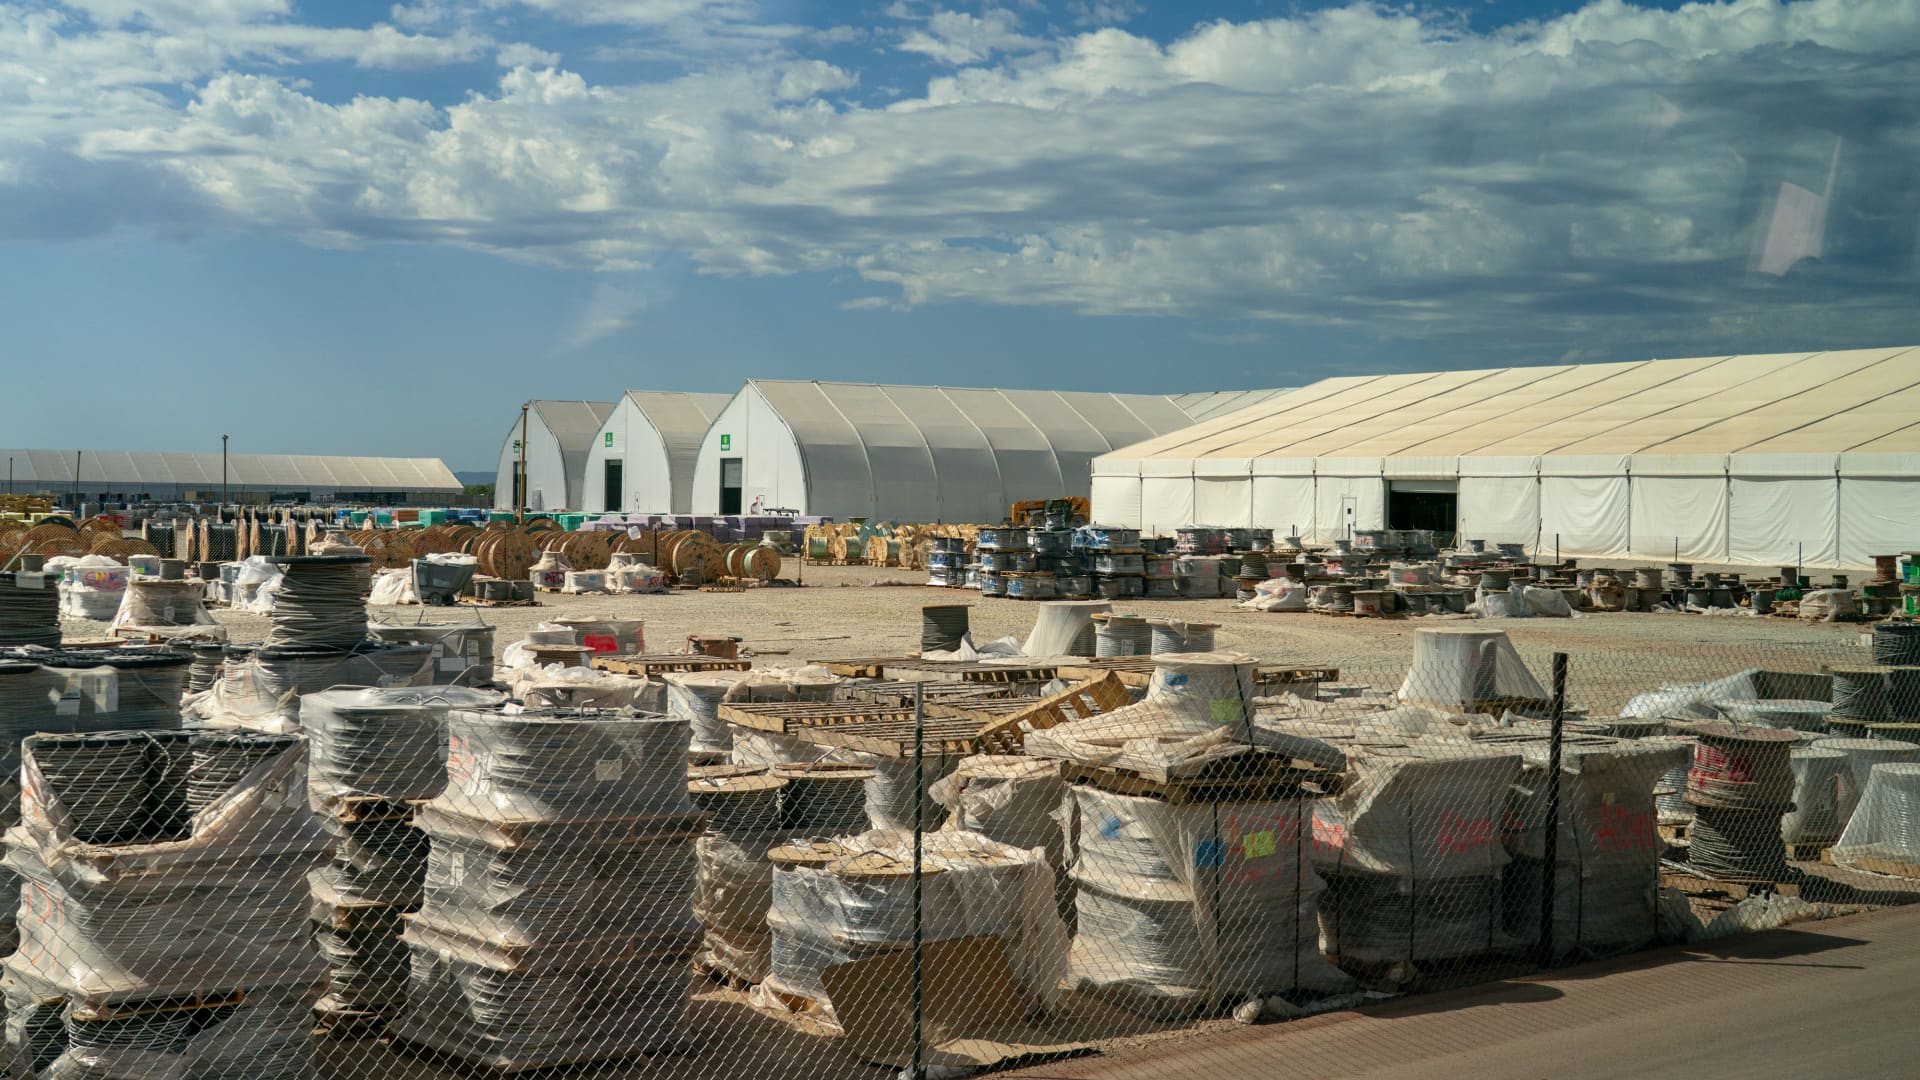
于是,AI公司开始大规模举债。数据中心建设、芯片采购、能源合同,越来越多地通过债券和贷款来融资。据市场估算,未来几年全球AI基础设施投资规模将达到数万亿美元,其中相当一部分将依赖债务市场。
这意味着,AI公司正在从“轻资产、高毛利”的科技公司,变成“重资产、高杠杆”的基础设施公司。它们的命运,不再只取决于模型好不好用,还取决于利率高不高。
**二、债券收益率飙升:一场“非对称”的冲击**
本周美国国债收益率升至2007年以来最高水平,这不是一个孤立事件。它背后是通胀黏性、财政赤字扩张和货币政策不确定性的叠加。对于依赖债务的公司来说,这意味着两件事:第一,新债发行成本更高;第二,旧债再融资变得更困难。
更关键的是,这种冲击是非对称的。大型科技巨头如微软、谷歌、亚马逊,拥有巨额现金流和投资级评级,它们可以承受更高的利率,甚至可以用自有资金替代债务。但那些专注于AI基础设施的初创公司、中型数据中心运营商和芯片供应链企业,却没有这样的缓冲。
它们要么接受更高的利息,要么推迟扩张,要么寻求更昂贵的股权融资。无论哪种选择,都会侵蚀利润、拖慢进度,甚至引发连锁反应。
**三、AI的“债务螺旋”:一个被忽视的风险链条**
这里存在一个容易被忽视的反馈循环。AI公司借债建设基础设施,基础设施投入推高估值,估值上升又让公司更容易借到更多钱。这个循环在利率低、流动性充裕时运转良好。但一旦利率上升,循环就会反向运转。
借贷成本上升 → 利润预期下降 → 估值承压 → 融资难度增加 → 扩张放缓 → 收入增长不及预期 → 信用评级下调 → 借贷成本进一步上升。
这就是“债务螺旋”。它不一定会立刻爆发,但一旦启动,就很难靠技术突破来扭转。因为技术突破需要时间,而债务到期是刚性的。
**四、谁最危险?不是巨头,而是“中间层”**
在这场潜在危机中,最危险的并不是微软、谷歌这样的巨头,也不是那些还在烧钱但规模尚小的初创公司。真正脆弱的是“中间层”:那些已经借了大量债务、但尚未实现稳定盈利的AI基础设施公司。
它们没有巨头的现金流,也没有初创公司的灵活性。它们被夹在中间,既无法轻易削减成本,也无法轻易获得新融资。一旦利率继续攀升,它们可能成为第一批倒下的多米诺骨牌。
更值得警惕的是,这些公司往往不是孤立的。它们与芯片供应商、云服务商、能源公司紧密相连。一家公司的债务问题,可能迅速传导到整个供应链。
**五、这不是“AI泡沫”,而是“AI杠杆”**
很多人喜欢讨论“AI泡沫会不会破裂”。但更准确的问题不是泡沫,而是杠杆。泡沫是估值问题,杠杆是生存问题。估值下跌,公司还可以活着;杠杆断裂,公司可能直接消失。
2008年金融危机给我们的最大教训之一,就是当债务和资产价格形成正反馈时,系统会变得极其脆弱。今天的AI基础设施投资,正在形成类似的反馈循环。只是这一次,资产不是房子,而是算力。
算力当然有价值,但算力的价值取决于它能否被有效利用、能否产生持续收入。如果债务成本上升,而收入增长跟不上,那么再先进的GPU,也可能变成资产负债表上的负担。
**六、真正的风险:AI的“时间错配”**
AI行业还有一个深层问题:时间错配。债务是有期限的,而AI的商业化回报周期却很长。训练一个大模型可能需要数月甚至数年,而债券利息是每季度都要付的。
这种错配在低利率环境下可以被容忍,因为资金成本低,投资者愿意等待。但在高利率环境下,耐心会迅速消失。投资者会开始问:你的收入在哪里?你的利润在哪里?你什么时候能还钱?
这些问题,很多AI公司目前还回答不了。
**七、结语:当“渴望债务”变成“被债务渴望”**
AI公司曾经渴望债务,因为债务让它们可以更快地扩张、更猛地抢占市场。但现在,债务开始反过来“渴望”它们——渴望它们用现金流来偿还,渴望它们用利润来证明自己。
这不是唱衰AI。AI的技术潜力依然巨大,长期趋势依然向好。但短期来看,金融条件正在收紧,而AI行业对债务的依赖却在加深。这种错配,可能在未来12到24个月内引发一轮剧烈的洗牌。
对于投资者来说,现在需要关注的不是“哪个模型更强”,而是“哪个公司的债务结构更健康”。对于AI公司来说,现在需要思考的不是“如何借更多钱”,而是“如何在利率上升周期中活下去”。
毕竟,算力可以买,债务可以借,但时间不会等人。
**评价引导:**
你怎么看AI公司大规模举债扩张这件事?你觉得这是必要的“基础设施投资”,还是危险的“杠杆游戏”?欢迎在评论区聊聊你的看法。如果你觉得这篇文章有价值,也欢迎转发给关注AI和金融的朋友。





