chubai
一条看似平淡的财报电话会信息,正在撕开全球AI产业最真实的供需裂口。
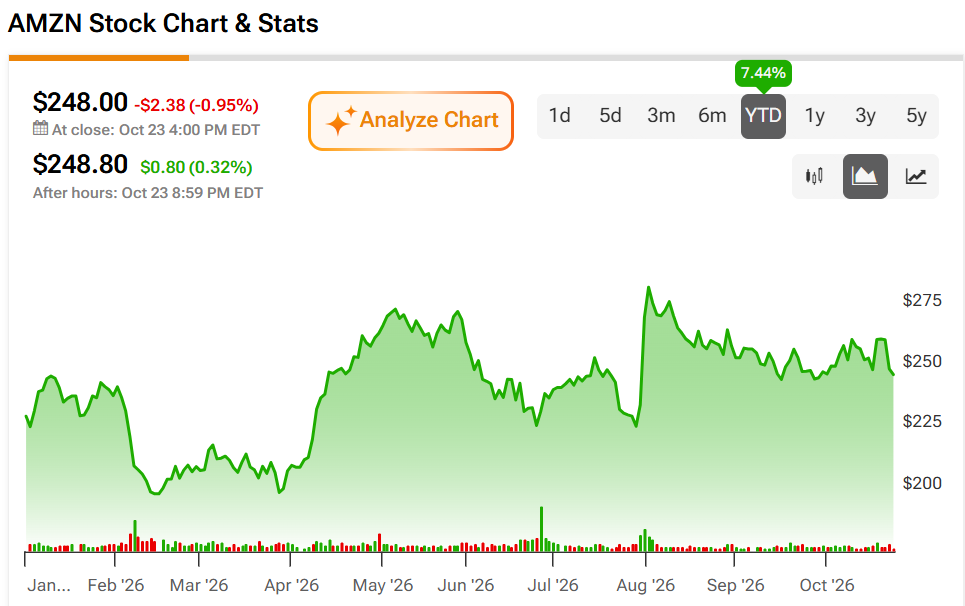
亚马逊CEO安迪·贾西亲口承认:AWS的云容量到2027年基本已售罄,2028年的很大一部分也已被预订。注意措辞——“售罄”。这不是某款限量球鞋,不是某台首发游戏机,而是全球最大云计算厂商未来三年的算力产能。当“售罄”这个词从零售语境平移到基础设施领域,它传递的信号远比表面更刺耳:AI算力饥荒,已经不是预警,而是既成事实。
一、从“按需付费”到“按年锁仓”:云计算的底层逻辑正在改写
过去十五年,云计算讲给世界听的故事是“弹性”——你需要多少,就用多少,随时扩容,随时缩容。这套叙事支撑了无数创业公司的轻资产梦想,也让AWS自己坐上了全球云市场头把交椅。但贾西的发言宣告了一个残酷的转折:弹性正在消失,取而代之的是“预订制”。
当2027年的产能被提前锁定,意味着什么?意味着未来三年内,新入场的AI公司、试图转型的传统企业、甚至某些主权国家的数字化项目,都可能面临“有钱买不到算力”的窘境。云计算从买方市场滑向卖方市场,这不是简单的供需失衡,而是整个数字经济的定价权正在从应用层向基础设施层转移。那些习惯了“用多少付多少”的开发者,很快会发现一个更冰冷的现实:不是付多少的问题,是付了也未必有。
二、AI需求的“非线性爆发”与算力供给的“线性爬坡”
为什么会出现如此极端的供需错配?答案藏在两条曲线的斜率差里。
需求侧,大模型参数规模从千亿向万亿迈进,单次训练消耗的算力呈指数级增长;推理侧,AI应用从“尝鲜”走向“嵌入”,每一次搜索、每一次客服对话、每一次代码生成背后都是实打实的GPU在燃烧。更关键的是,AI需求不再是互联网公司的专属——金融、医疗、制造、政务,所有行业都在把AI塞进核心业务流程,需求曲线近乎垂直向上。
供给侧呢?建一座超大规模数据中心,从选址、供电、冷却到服务器上架,周期以年计算。英伟达的GPU产能即便拉满,交付周期依然以季度为单位。更隐蔽的瓶颈在电力——美国多个数据中心聚集区已经出现电网容量告急,变压器和输电线路的建设周期比数据中心本身还长。算力供给的爬坡速度,根本追不上AI需求的爆发速度。贾西说的“售罄”,本质上是物理世界的基础设施建设周期,给数字世界的狂飙突进踩了一脚刹车。
三、谁在囤粮过冬,谁在裸泳等潮退?
算力饥荒面前,不同玩家的处境天差地别。
第一梯队是“囤粮者”。亚马逊自己就是典型——提前数年锁定土地、电力、芯片产能,才有底气把2027年的容量卖出去。微软、谷歌同理,它们在过去两年疯狂扩建数据中心,本质上是在为这场饥荒囤积战略储备。英伟达更是最大赢家,GPU成了硬通货,连马斯克都要亲自打电话催货。
第二梯队是“长协锁定者”。能签下多年期算力合同的企业,要么是OpenAI、Anthropic这样的头部模型公司,要么是财力雄厚的金融、制药巨头。它们用长期协议换来了确定性,代价是失去灵活性——但在这个时代,确定性本身就是最稀缺的资产。
最危险的是第三梯队:中小AI创业公司和转型中的传统企业。它们既没有资格签长协,也抢不过巨头的现货扫货,只能依赖云厂商的零散余量。一旦算力配给制成为常态,这些企业将面临“项目等算力”的窘境——模型训练排期以月为单位,产品迭代速度被基础设施卡住脖子。潮水退去时,裸泳者不是没有技术,而是没有算力。
四、更深层的隐忧:算力集中化正在扼杀创新生态
AWS产能售罄这件事,最值得警惕的还不是短期的供需失衡,而是它对创新生态的长期扭曲。
当算力成为稀缺资源,分配权就变成了权力。云厂商优先把产能给谁?当然是出价最高、合作最深、战略价值最大的客户。这意味着头部玩家可以用算力壁垒构筑护城河,后来者连入场券都拿不到。过去互联网时代“车库创业、云上爆发”的神话,在AI时代可能彻底失效——没有千万美元级的算力储备,连一次像样的模型训练都跑不完。
更微妙的是,AWS自己也在做AI模型(Bedrock平台、自研芯片Trainium),它既是算力房东,又是租客的竞争对手。当房东的房源紧张时,租客能指望公平分配吗?这不是阴谋论,而是垂直整合商业模式的天然张力。算力饥荒把这种张力放大到了极致。
五、对中国市场的镜像意义
把视线拉回国内,AWS的“售罄”是一面镜子。阿里云、腾讯云、华为云的算力储备同样紧张,国产GPU的产能爬坡比英伟达更艰难,高端芯片的获取渠道受限。但另一方面,中国市场的AI需求爆发同样凶猛——千行百业的智能化转型、地方政府的算力基建规划、大模型创业热潮,都在争夺有限的算力蛋糕。
一个值得关注的差异是:美国云厂商可以通过全球布局分散电力与土地压力,而中国算力基建更依赖本土资源调配。这意味着国内的算力饥荒可能来得更早、更紧。那些还在观望“要不要上AI”的企业,很快会发现选择题变成了“还能不能拿到算力”。
结语:算力即权力,但权力正在重新分配
AWS到2027年售罄,不是一个孤立的商业事件,而是一个时代的注脚。它宣告了AI产业从“算法为王”的上半场,进入“算力为王”的下半场。算法可以开源,模型可以复现,但物理世界的芯片、电力、数据中心,没法一键复制。
对于企业而言,算力战略必须上升到和人才战略、数据战略同等的高度。对于投资者而言,算力产业链的确定性远高于应用层——卖铲子的生意,在淘金热里永远最稳。对于每一个关注科技趋势的人而言,这件事提醒我们:数字经济的底座终究是物理世界,比特的繁荣离不开瓦特的支撑。
最后问一句:当算力变成配给制,你的公司是在囤粮过冬的名单里,还是在裸泳等潮退的名单里?欢迎在评论区聊聊你的判断。